Stratégiai olajkészletek: a rekord 400 millió hordós felszabadítás
Az IEA 32 tagállama 2026. március 11-én egyhangúlag megegyezett, hogy 400 millió hordó olajat tesz elérhetővé a vészkészleteiből. Ez a legnagyobb összehangolt készletfelszabadítás az ügynökség 1974-es megalapítása óta, és a hatodik ilyen lépés a történetében. Júliusra mintegy 290 millió hordó került ki a piacra, az IEA tagállamainak kormányzati vészkészlete így is meghaladja az 1 milliárd hordót.
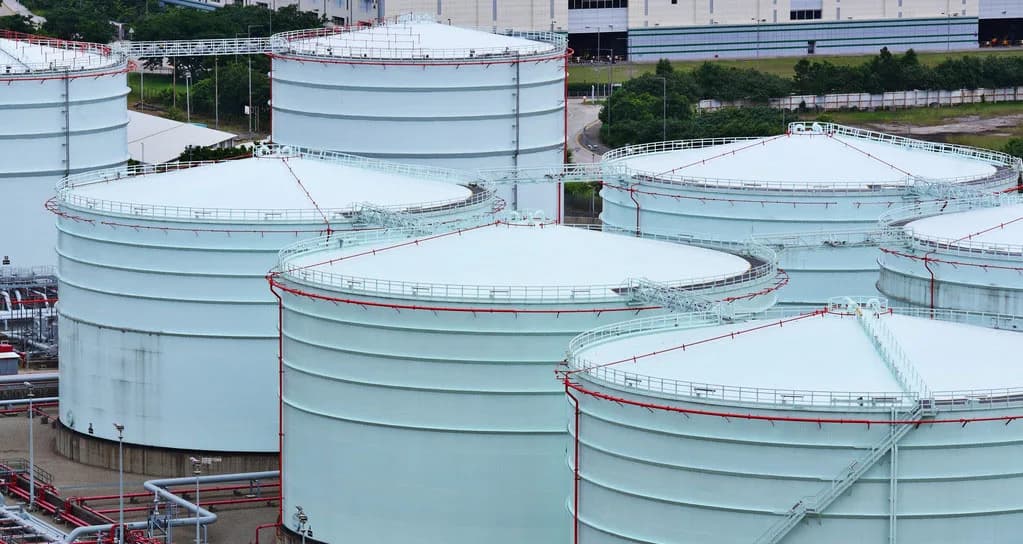
Ki mennyit ad?
Ország | Vállalt mennyiség | Megjegyzés |
|---|---|---|
Egyesült Államok | 172 millió hordó | A Stratégiai Kőolajtartalékból (SPR), kb. 120 nap alatt |
Japán | 80 millió hordó | Állami és magánkészletből |
Dél-Korea | 22,5 millió hordó | |
Németország | 19,5 millió hordó | |
Egyesült Királyság | 13,5 millió hordó | |
Összesen | 400 millió hordó | Ebből 271,7 millió állami készlet, 116,6 millió kötelező ipari készlet, 23,6 millió egyéb forrás |
A tervezett mennyiség 72%-a nyersolaj, 28%-a kőolajtermék. A 400 millió hordó nagyjából 26 napnyi olajnak felel meg abból a mennyiségből, amely békeidőben a Hormuzi-szoroson át halad.
Mi volt az indok?
A Hormuzi-szoroson 2025-ben átlagosan naponta 20 millió hordó olaj és olajtermék haladt át, ez a tengeri olajkereskedelem mintegy 25%-a. A lezárás után az olajár hirtelen emelkedett, az IEA pedig a felszabadítással a piaci pánikot és az áremelkedést akarta fékezni. Az ügynökség akkor azzal számolt, hogy a szoros néhány héten belül újra megnyílik, ezért kezdetben gyorsabb felszabadításra számítottak.
Mennyi maradt?
Fatih Birol, az IEA vezetője júliusban azt mondta, a Perzsa-öböl exportja jelenleg alacsonyabb a június végi csúcsnál, de lényegesen magasabb, mint március eleje és június közepe között volt. Szerinte az IEA kész további felszabadításra, ha a piaci helyzet megkívánja. Birol márciusban azt is hangsúlyozta, hogy a készletfelszabadítás átmeneti puffer, nem tartós megoldás. Az Egyesült Államok SPR-je a háború kezdetén kb. 415 millió hordót tartalmazott a legfeljebb 715 millió hordós kapacitásból, és az állomány alsó határa 150–160 millió hordó körül van, hogy a sósbarlangok stabilak maradjanak.
Mi következik a háború után?
Az IEA augusztusi jelentése szerint a 2027-es túlkínálat lehetővé teheti, hogy az országok újratöltsék az állami és kereskedelmi készleteiket. A jelentés szerint egy 2026 negyedik negyedévétől várható, akár napi 4 millió hordós túlkínálat 2027 közepére visszaviheti a készleteket a 2026 februári szintre, és 2027 végére 1 milliárd hordóval a szint fölé is vihet. A szállítási zavarok miatt több ország az olajtárolási kapacitását is bővíti.
A cikk tartalma tájékoztatás, nem minősül befektetési tanácsadásnak vagy ajánlattételnek.
Kapcsolódó cikkek
Arany 4100 dollár körül: hogyan lett a rekordból korrekció, és mi tartja a 4000 dollár fölötti szintet?
Az arany 2026 januárjában minden idők legmagasabb árát érte el, azóta pedig lépcsőzetesen esett vissza. A spot arany ára október 20-án kb. 4145 dollár volt unciánként, körülbelül 26%-kal a januári csúcs alatt. Miért esett az arany, ha a világban továbbra is sok a bizonytalanság, és miért nem esett még jobban? Ez a cikk a nyersanyagpiaci sorozat részeként a választ három erő köré rendezi: a kamat- és dollárnyomás, a jegybanki kereslet, valamint az elemzői várakozások.
Az OTP Bank 2026-os éve: rekordprofit, különadók és a Luminor
Az OTP Bank 2026-ban egyszerre mutat rekordközeli üzleti teljesítményt és a megszokottnál nagyobb nyomást: a magyar különadók, az erősödő forint és a kamatstop lefelé húzzák a kimutatott eredményt, miközben a bank a történetének legnagyobb felvásárlására készül. Az első félévben az OTP-csoport 482,7 milliárd forint konszolidált adózott eredményt ért el (korábban 518,6 milliárd), ha pedig az első negyedévben egy összegben elszámolt éves terheket időarányosan vesszük figyelembe, az eredmény 580,3 milliárd forint, forintban 2%-kal kevesebb, állandó árfolyamon viszont 4%-kal több az egy évvel korá
Amerikai nagybankok a 2026 harmadik negyedévben: két arc
Az amerikai nagybankok 2026 harmadik negyedéves eredményszezonja október 13–14-én zajlott, és két arcot mutatott. A kamatbevétel szinte mindenhol nőtt, a kereskedési bevételek viszont élesen szétváltak: a részvénykereskedés rekordközeli volt, a kötvénykereskedés gyenge. A Reuters szerint a bankrészvények a negyedévben élesen estek, mert az amerikai állampapírhozamok évtizedek óta nem látott szintre emelkedtek, a befektetők pedig a finanszírozási költségektől és az M&A lassulásától tartottak.