A svájci frank: menedék és finanszírozási deviza egyszerre
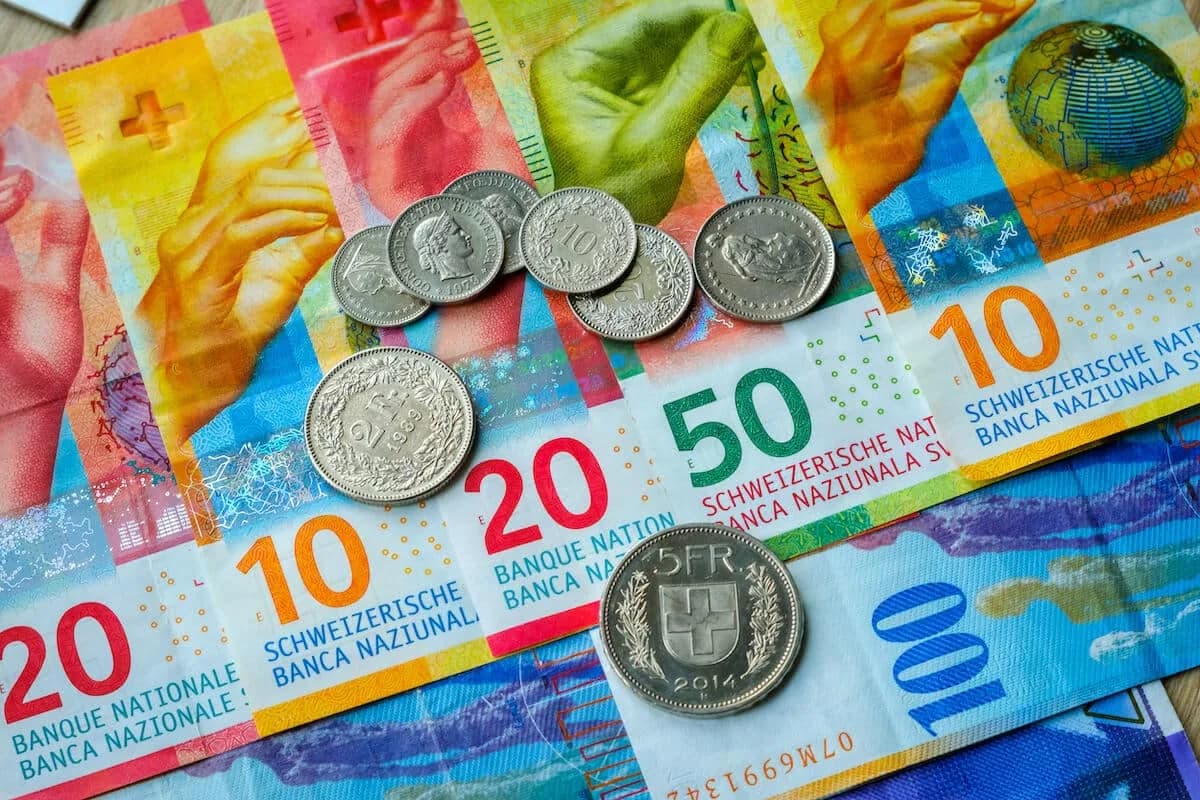
A Svájci Nemzeti Bank (SNB) 2026. szeptember 24-én ötödik alkalommal hagyta változatlanul 0%-on az irányadó kamatot, ez a nagy jegybankok közül a legalacsonyabb. A frank a háború kitörésekor erősen megugrott, nyártól viszont gyengül, miközben a nagy jegybankok emelnek. A frank tehát egyszerre menedékdeviza és olcsó finanszírozási pénznem, a két szerep pedig ellentétes irányba húzza.
Miért erősödött a frank a háború elején?
A frank hagyományos menedékdeviza: 2025-ben a dollárral szemben több mint 12%-ot erősödött. A háború kitörésekor (február–március fordulóján) a frank hirtelen megugrott. Az euró/frank árfolyam már a háború előtt is 1,0 alatt volt, az SNB nyilvános készenléti kommunikációja, hogy szükség esetén beavatkozik viszont a júniusi ülésig érezhetően visszahúzta a frank árfolyamát.
Miért gyengül most?
A szeptemberi döntés után a frank gyengült, mert az SNB nyugodtan kezelte az árfolyamot és semmilyen jelet nem adott emelésre. Schlegel elnök szerint a frank gyengülése részben a kamatkülönbségek szélesedését tükrözi: a 0%-os svájci kamat az EKB 2,50%-os és a Fed 3,75–4,00%-os kamatához képest olcsó finanszírozási devizává teszi a frankot.
Mi lehet a fordulat?
A frank gyorsan visszatérhet a menedékszerephez, ha a kockázatkerülés erősödik. A piac a szeptemberi döntés után nagyjából feles esélyt árazott egy decemberi SNB-emelésre, bár az SNB saját előrejelzése szerint a kamat 2028-ig 0% marad. A magasabb svájci infláció erősítené az emelési várakozásokat és a frankot.
Mit jelent ez a svájci gazdaságnak?
Az UBS februári felmérése szerint a megkérdezett 300 svájci vállalat átlagosan 0,91-es euró/frank és 0,78-as dollár/frank árfolyamot várt 2026 végére. Ha a dollár/frank 0,70–0,75-re esne, csaknem minden második vállalat szerint az amerikai export nem lenne nyereséges. Az SNB által várt növekedés 2026-ra 1,0%, 2027-re 1,5%.
A cikk tartalma tájékoztatás, nem minősül befektetési tanácsadásnak vagy ajánlattételnek.
Kapcsolódó cikkek
Arany 4100 dollár körül: hogyan lett a rekordból korrekció, és mi tartja a 4000 dollár fölötti szintet?
Az arany 2026 januárjában minden idők legmagasabb árát érte el, azóta pedig lépcsőzetesen esett vissza. A spot arany ára október 20-án kb. 4145 dollár volt unciánként, körülbelül 26%-kal a januári csúcs alatt. Miért esett az arany, ha a világban továbbra is sok a bizonytalanság, és miért nem esett még jobban? Ez a cikk a nyersanyagpiaci sorozat részeként a választ három erő köré rendezi: a kamat- és dollárnyomás, a jegybanki kereslet, valamint az elemzői várakozások.
Az OTP Bank 2026-os éve: rekordprofit, különadók és a Luminor
Az OTP Bank 2026-ban egyszerre mutat rekordközeli üzleti teljesítményt és a megszokottnál nagyobb nyomást: a magyar különadók, az erősödő forint és a kamatstop lefelé húzzák a kimutatott eredményt, miközben a bank a történetének legnagyobb felvásárlására készül. Az első félévben az OTP-csoport 482,7 milliárd forint konszolidált adózott eredményt ért el (korábban 518,6 milliárd), ha pedig az első negyedévben egy összegben elszámolt éves terheket időarányosan vesszük figyelembe, az eredmény 580,3 milliárd forint, forintban 2%-kal kevesebb, állandó árfolyamon viszont 4%-kal több az egy évvel korá
Amerikai nagybankok a 2026 harmadik negyedévben: két arc
Az amerikai nagybankok 2026 harmadik negyedéves eredményszezonja október 13–14-én zajlott, és két arcot mutatott. A kamatbevétel szinte mindenhol nőtt, a kereskedési bevételek viszont élesen szétváltak: a részvénykereskedés rekordközeli volt, a kötvénykereskedés gyenge. A Reuters szerint a bankrészvények a negyedévben élesen estek, mert az amerikai állampapírhozamok évtizedek óta nem látott szintre emelkedtek, a befektetők pedig a finanszírozási költségektől és az M&A lassulásától tartottak.